Google Wallet
Google LLCFinanzaVerificato
- 16.62K Recensioni
- 4,2
- Download
- 1.000.000.000+
- Prezzo
- Free
Dettagli dell'app
- Versione
- Varia in base al dispositivo
- Aggiornato
- Download
- 1.000.000.000+
- Requisiti
- 9
- Prezzo
- Free
- Classificazione per età
- PEGI 3
Screenshot
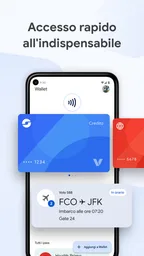
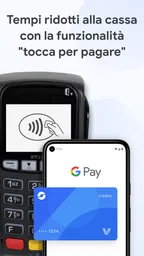
 Analisi a cura di Appwesome
Quando devo tenere insieme carte, biglietti e pass digitali, preferisco avere un punto di accesso ordinato invece di cercare ogni elemento dentro app diverse. È proprio qui che entra in gioco Google Wallet, l’app di finanza sviluppata da Google LLC che ho provato come portafoglio digitale quotidiano. L’idea è semplice: raccogliere in un’unica area gli elementi che uso più spesso, così da trovarli rapidamente quando sono davanti a un lettore, a un controllo o a una cassa.
La mia impressione iniziale è positiva, soprattutto per chi utilizza già un dispositivo Android e vuole ridurre il numero di passaggi prima di pagare o mostrare un biglietto. Non la considero una soluzione universale per ogni esigenza finanziaria, però: non sostituisce una banca, non è pensata per gestire un bilancio familiare e il suo valore dipende molto da quanto il proprio ecosistema quotidiano è compatibile con i pagamenti e i documenti digitali.
Un portafoglio digitale rapido, ma legato al contesto
In pratica, l’app funziona come una raccolta digitale per carte, biglietti, pass e ricevute. Il vantaggio non sta soltanto nel conservare questi elementi, ma nel poterli raggiungere senza passare ogni volta dall’app della banca, dall’e-mail della compagnia di trasporto o dal sito dell’organizzatore. Quando tutto è configurato bene, il telefono diventa il punto centrale per le operazioni che prima richiedevano portafoglio fisico, schermate salvate o messaggi da recuperare.
Ultime notizie su Google Wallet
Google Wallet riduce gli attriti quotidiani, ma non sostituisce il portafoglio
Medal cresce: condividere le partite conta quasi quanto vincerle
AmySushi: ordinare è facile solo se l’app guida ogni scelta
Canva sotto pressione: quanto ci si può fidare del recupero dei progetti
Super stilista Cambio di stile: look rapidi, sfide social e il rischio della ripetizione
Roblox su mobile: una sala giochi infinita, tra scoperte e dispersione
La configurazione iniziale richiede comunque un po’ di attenzione. Aggiungere una carta o un pass non significa automaticamente che ogni esercente, servizio o trasporto lo accetterà. La compatibilità dipende dalle banche, dai circuiti, dai terminali e dal modo in cui il biglietto è stato emesso. Per questo io vedo Wallet come un livello pratico sopra servizi già esistenti, non come un sistema indipendente capace di aggirare le limitazioni degli altri operatori.
Il progetto è maturato negli anni e risulta disponibile dal 18 settembre 2018. Oggi ha raggiunto una diffusione enorme: supera il miliardo di installazioni e mantiene una media di 4,2 stelle, basata su circa 2,2 milioni di valutazioni. Questi numeri spiegano perché sia diventato un riferimento per molti utenti Android, ma non cancellano le differenze tra un paese e l’altro o tra una banca e l’altra.
Quanto costa davvero usarlo
Il punto più facile da valutare è il prezzo di accesso: Google Wallet è gratuito. Non ho trovato un acquisto obbligatorio per installarlo o per usare la sua funzione principale di raccolta digitale. Questo lo rende interessante per chi vuole provarlo senza impegnarsi in un abbonamento o in una spesa iniziale.
La gratuità dell’app, però, non significa che tutte le operazioni collegate siano prive di costi. Eventuali commissioni della banca, del circuito della carta o del servizio acquistato restano legate a quei soggetti, non a Wallet. È una distinzione importante: l’app può semplificare l’accesso a una carta, ma non cambia le condizioni del conto o della carta stessa.
Altri articoli da leggere
Tutti gli articoli
 SHEIN-Acquisti online
SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo
Dietro il catalogo sterminato e gli stimoli continui, SHEIN mostra come un’app di shopping possa trasformare attenzione, dati e distribuzione in vantaggio competitivo.
Leggi l'articolo: SHEIN: come l’app trasforma una vetrina infinita in un vantaggio competitivo
 Rise of Kingdoms: Lost Crusade
, una strategia costruita su tempo e alleanze
Un grande gioco di alleanze e campagne in tempo reale, capace di trasformare ogni breve accesso in una decisione e ogni decisione in una storia condivisa.
Leggi l'articolo: Rise of Kingdoms: Lost Crusade, una strategia costruita su tempo e alleanze


Per me questo è un caso in cui il valore non si misura in funzioni premium, ma nel tempo risparmiato. Se la uso per mostrare rapidamente un biglietto o per pagare senza estrarre la carta fisica, il vantaggio è pratico. Se invece possiedo pochi pass digitali e preferisco usare sempre l’app della banca, il beneficio aggiuntivo può essere minimo.
Il valore concreto nell’uso quotidiano
La funzione più riuscita è la concentrazione. In una giornata normale posso avere una carta di pagamento, un biglietto per un viaggio, una ricevuta e un pass per un evento. Tenerli nello stesso ambiente riduce la ricerca e rende più prevedibile il gesto da compiere. Non devo ricordare dove ho salvato ogni codice o quale applicazione devo aprire per prima.
Un esempio realistico è una partenza mattutina con acquisto al bar, ingresso ai trasporti e controllo del biglietto durante il viaggio. Invece di passare dalla carta fisica all’e-mail e poi a una schermata salvata, posso controllare Wallet e cercare l’elemento giusto. Il risparmio di tempo non è spettacolare in una singola occasione, ma diventa evidente quando ripeto questo schema spesso.
Un altro aspetto utile è la separazione mentale tra contenuto e fornitore. La banca continua a gestire il conto, il trasporto continua a emettere il biglietto e l’organizzatore continua a validare l’ingresso; Wallet offre una vista più comoda per raggiungerli. Questa distinzione mi aiuta a non confondere l’app con il servizio che sta dietro alla carta o al pass.
Le ricevute possono essere comode per chi vuole ritrovare una prova d’acquisto senza frugare nella posta elettronica. Non le considero però un sistema completo di contabilità. Per spese ricorrenti, categorie, budget e analisi mensili, preferirei un’app finanziaria dedicata o gli strumenti della banca. Wallet è più bravo nell’accesso veloce che nella gestione approfondita del denaro.
Un dettaglio utile: preparare tutto prima di averne bisogno
Il mio consiglio principale è configurare carte e pass in anticipo, non davanti al lettore o al tornello. In quel momento eventuali verifiche, richieste della banca o problemi di compatibilità diventano molto più fastidiosi. Una prova a casa permette di capire se l’elemento compare correttamente e se si riesce a trovarlo senza esitazioni.
Organizzare mentalmente l’uso è altrettanto importante. Se ho molti pass, non voglio affidarmi soltanto alla memoria: controllo prima dell’uscita che quello del giorno sia facilmente riconoscibile. Questo piccolo accorgimento evita di scorrere una raccolta affollata mentre una fila di persone aspetta dietro di me.
Per i biglietti con codice da mostrare, conviene anche verificare la leggibilità dello schermo e arrivare con il telefono sufficientemente carico. Wallet rende il documento più accessibile, ma non elimina i limiti fisici del dispositivo. Un display danneggiato, una batteria quasi esaurita o una connessione richiesta dal servizio originale possono ancora creare difficoltà.
Sicurezza e comodità non sono la stessa cosa
Il richiamo alla sicurezza è uno dei motivi per cui l’app convince. Centralizzare le carte significa evitare di portare sempre con sé il portafoglio fisico e ridurre la necessità di consegnare la carta in alcune situazioni. Allo stesso tempo, io non confonderei la comodità con l’assenza di responsabilità: il telefono resta un oggetto che va protetto con attenzione.
Chi usa Wallet dovrebbe avere cura del blocco dello schermo e delle impostazioni di sicurezza del proprio dispositivo. Non è una critica specifica all’app, ma una conseguenza naturale del fatto che il telefono diventa più importante per pagamenti e accessi. Perdere il dispositivo può essere più stressante quando contiene anche carte e biglietti, quindi la praticità va accompagnata da buone abitudini.
La presenza di un’età consigliata PEGI 3 indica un’applicazione adatta a un pubblico molto ampio, ma non significa che ogni funzione finanziaria sia adatta a un bambino senza la supervisione di un adulto. Le carte e i conti collegati appartengono comunque a decisioni familiari e bancarie. Io la considererei semplice da capire nell’interfaccia, non automaticamente priva di responsabilità.
Dove si avvertono i compromessi
Il primo limite è la dipendenza dalla compatibilità. Se una banca non supporta il tipo di aggiunta necessario, Wallet non può trasformare magicamente quella carta in una carta digitale utilizzabile. Lo stesso vale per biglietti e pass: il fatto che un documento sia digitale non garantisce che possa essere importato o gestito nello stesso modo.
Il secondo compromesso riguarda l’organizzazione. Quando la raccolta cresce, la semplicità iniziale può lasciare spazio a una sensazione di affollamento. Per pochi elementi tutto è immediato; per molti documenti, invece, devo prestare più attenzione a riconoscere quello corretto. In questo scenario l’app della compagnia aerea, del teatro o del trasporto può offrire informazioni più complete sul servizio specifico.
Il terzo limite è la profondità finanziaria. Non sceglierei Wallet per controllare entrate, scadenze, risparmi o investimenti. La sua natura è quella di un portafoglio digitale operativo, non di un consulente o di un registro dettagliato delle spese. Chi cerca grafici, classificazione automatica e obiettivi economici dovrebbe guardare a strumenti progettati espressamente per questo scopo.
Esiste anche un compromesso legato alle abitudini. Se possiedo già un iPhone, uso soprattutto servizi non integrati con Google o preferisco gestire tutto tramite l’app della mia banca, il passaggio a Wallet potrebbe non portare un miglioramento evidente. La gratuità riduce il rischio di provarla, ma non obbliga a mantenerla come strumento principale.
Per chi offre il massimo valore
Secondo la mia esperienza, l’app è particolarmente adatta a chi usa Android come dispositivo principale e vuole un accesso unico per diversi oggetti digitali. È utile per chi viaggia, partecipa spesso a eventi, utilizza pagamenti contactless compatibili o tende a perdere tempo tra e-mail, schermate e applicazioni separate.
La consiglierei anche a chi desidera ridurre il numero di carte fisiche nel portafoglio. Non eliminerei subito ogni alternativa, soprattutto durante i primi utilizzi, ma la possibilità di avere un metodo digitale pronto può alleggerire la routine. Prima di affidarmi completamente, farei una prova con una carta e un pass non essenziale, così da capire come risponde il mio ecosistema.
Può essere una scelta pratica per una famiglia che vuole raccogliere biglietti e ricevute in modo più ordinato, purché ogni persona sappia quale dispositivo contiene il documento necessario. Non la vedo invece come la soluzione ideale per chi cerca una gestione condivisa e completa delle finanze domestiche. In quel caso servono funzioni che vadano oltre la semplice conservazione e il rapido accesso.
La eviterei come strumento principale se la mia banca o i miei servizi preferiti non sono compatibili, se uso raramente carte e pass digitali oppure se ho bisogno di lavorare soprattutto offline con documenti che l’app non gestisce direttamente. In queste situazioni, una carta fisica, un’app proprietaria o un documento salvato localmente possono risultare più affidabili.
Android, alternative abituali e scelta del dispositivo
Rispetto alla carta fisica, Wallet vince in velocità e praticità, ma perde se il telefono è scarico, danneggiato o non disponibile. Rispetto all’app della banca, offre una raccolta più ampia di elementi, mentre la banca resta spesso il luogo migliore per dettagli sul conto, movimenti e assistenza finanziaria.
Rispetto alle app dedicate ai singoli servizi, è più centralizzato ma talvolta meno specializzato. Un’app di trasporto può mostrare orari, modifiche e informazioni di viaggio; un’app per eventi può gestire meglio il programma o i dettagli dell’ingresso. Io userei Wallet come scorciatoia per il documento, non come sostituto automatico di ogni app originale.
La scelta dipende quindi dall’ecosistema personale più che da una classifica assoluta. Se il mio telefono Android è già il centro della mia giornata, l’integrazione ha senso. Se cambio spesso dispositivo, alterno piattaforme o dipendo da servizi con sistemi proprietari, potrei preferire una combinazione di app specifiche e copie di sicurezza.
Compatibilità, sistema e aspettative realistiche
L’app richiede almeno Android 9, un requisito che la rende accessibile a molti dispositivi ancora in uso. Prima di organizzare tutta la mia routine intorno a Wallet, controllerei comunque che il telefono sia aggiornato e che le funzioni desiderate siano disponibili nel mio paese e con i miei fornitori. L’esperienza può cambiare non per colpa dell’interfaccia, ma per le regole e il supporto dei servizi collegati.
La valutazione media di 4,2 stelle e circa 16 mila recensioni mostrano un’accoglienza generalmente favorevole, mentre la grande quantità di valutazioni complessive suggerisce un uso molto diffuso. Io leggerei questi segnali come una conferma della sua utilità generale, non come una garanzia che ogni configurazione personale funzionerà allo stesso modo.
In particolare, non mi aspetterei che l’app risolva automaticamente ogni problema di pagamento. Se una transazione viene rifiutata, possono essere coinvolti la banca, il terminale, la rete o il circuito della carta. Wallet può rendere il tentativo più comodo, ma non sostituisce il supporto dell’istituto finanziario quando il problema riguarda il conto.
Il mio verdetto sul download
Per me Google Wallet merita di essere provato perché l’accesso è gratuito e il beneficio potenziale è immediato: avere carte, biglietti, pass e ricevute più vicini quando servono. Il suo punto forte non è offrire una gestione finanziaria completa, ma togliere attrito dalle azioni ripetute. Quando la compatibilità è buona, questa semplicità si sente ogni giorno.
Lo sceglierei senza esitazioni come portafoglio digitale complementare, mantenendo però un’alternativa durante la fase iniziale. Non lo userei come unica app per il conto, per il controllo delle spese o per informazioni dettagliate sui servizi acquistati. Questa distinzione evita aspettative sbagliate e permette di sfruttare ciò che sa fare meglio.
In conclusione, il rapporto tra costo e utilità è favorevole per chi ha un dispositivo Android compatibile e usa spesso elementi digitali. Chi cerca un’app bancaria completa dovrebbe orientarsi altrove; chi vuole un accesso più ordinato e veloce al proprio portafoglio digitale troverà invece una soluzione concreta. Il mio consiglio è semplice: installarla, aggiungere un elemento alla volta e verificare nella pratica se il proprio ecosistema la rende davvero più comoda della combinazione di carta fisica e app separate.
In evidenza
- Pagamenti contactless rapidi e semplici con carte compatibili.
- Conserva biglietti
- carte fedeltà e pass in un’unica app.
- Avvisa sulle transazioni recenti per controllare meglio le spese.
- Supporta l’autenticazione biometrica per autorizzare i pagamenti.
- Sincronizza automaticamente i dati sui dispositivi collegati all’account Google.
Limitazioni
- La disponibilità delle funzioni varia in base a Paese
- banca e dispositivo.
- Non tutte le carte o i terminali POS sono compatibili con il servizio.
- Richiede NFC attivo per effettuare pagamenti contactless.
- Dipende dall’accesso all’account Google e dagli aggiornamenti del sistema.
- La gestione di più carte può risultare meno intuitiva per alcuni utenti.
Domande frequenti
01Che cos’è Google Wallet e a cosa serve?
Google Wallet è l’app di Google che permette di conservare e utilizzare carte di pagamento, biglietti, carte fedeltà, tessere regalo e alcuni documenti digitali in un unico spazio. Dopo la configurazione, può essere usata per pagare nei negozi tramite smartphone o smartwatch compatibili, accedere più rapidamente a biglietti e ricevute e gestire i propri elementi digitali senza dover cercare ogni volta le versioni cartacee.
02Google Wallet è sicuro per effettuare pagamenti?
Google Wallet utilizza diverse misure di sicurezza, tra cui la verifica tramite blocco schermo, token di pagamento e protezioni integrate nel dispositivo. Durante un pagamento contactless, normalmente il commerciante non riceve direttamente il numero completo della carta. È comunque importante proteggere il telefono con PIN, impronta digitale o riconoscimento del volto, attivare le funzioni di sicurezza disponibili e bloccare o cancellare il dispositivo da remoto in caso di smarrimento.
03Quali dispositivi e banche sono compatibili con Google Wallet?
La compatibilità dipende dal Paese, dal modello di smartphone, dalla versione di Android, dalla presenza del chip NFC e dal supporto offerto dalla banca o dall’emittente della carta. Non tutte le carte, prepagate o istituti finanziari possono essere aggiunti. Prima di scaricare l’app, conviene verificare che il dispositivo disponga di NFC, che il servizio sia disponibile nella propria area geografica e che la banca compaia tra quelle supportate da Google.
04Come si aggiunge una carta a Google Wallet e come si paga nei negozi?
Per aggiungere una carta, è generalmente sufficiente aprire Google Wallet, scegliere l’opzione per aggiungere una carta di pagamento, inquadrare o inserire manualmente i dati e completare la verifica richiesta dalla banca. Per pagare in un negozio compatibile, bisogna attivare l’NFC, sbloccare il telefono e avvicinarlo al terminale contactless. In alcuni casi può essere necessario selezionare prima la carta desiderata.
05Google Wallet funziona anche per biglietti, carte fedeltà e documenti digitali?
Sì, oltre ai pagamenti Google Wallet può supportare biglietti aerei, titoli di viaggio, carte fedeltà, carte regalo, pass per eventi e altri elementi digitali. Tuttavia, le funzioni disponibili cambiano in base al Paese, al servizio che ha emesso il biglietto e al tipo di documento. Alcuni pass possono essere aggiunti direttamente dall’app, mentre altri richiedono di utilizzare il pulsante “Aggiungi a Google Wallet” presente nell’app o nel sito del fornitore.
Google Wallet in altre lingue
Le autorizzazioni di Google Wallet, spiegate in parole semplici
I gruppi di autorizzazioni indicati da Google Play per Google Wallet e le funzioni che ciascuno consente all'app di svolgere.
- Identità
- individuazione account sul dispositivo
- Contatti
- individuazione account sul dispositivo
- Luogo
- posizione approssimativa (basata sulla rete), posizione esatta (GPS e basata sulla rete)
- Telefono
- lettura stato e identità telefono
- Foto/elementi multimediali/file
- lettura dei contenuti dell'archivio USB, modifica/eliminazione di contenuti dell'archivio USB
- Spazio di archiviazione
- lettura dei contenuti dell'archivio USB, modifica/eliminazione di contenuti dell'archivio USB
